非上場株式の売買・買取・承継を考える方へ
税務評価額=
売買価格、ではありません。
税理士から出された株価は、1株800円。
相手から提示された価格は、1株2,000円。
800円で売る必要があるわけではありません。
ただし、何円でもよいわけではありません。
誰が誰に、どのような目的で売るのかによって、確認すべき「株価」が変わります。
株価を計算するだけでなく、その株価をどう使うかまで。
同じ株式について出てきた、2つの数字
WHY PRICES DIFFER
非上場株式の「株価」は
一つではありません
税務評価額、DCF等による株式価値、実際の売買価格、会社法上の価格。同じ株式でも、目的が違えば株価が違うことがあります。
大切なのは「どれが正しいか」ではなく、何のための株価なのかを整理することです。
非上場株式の「株価」は、なぜ一つではないのか →TAX VALUE
税務評価額で
売らなければいけないの?
税務評価額は、売買価格を直接決めるルールではありません。
一方、異なる価格で取引するときは、その理由や税務上の影響を確認する必要があります。
税務評価額と違うから駄目でも、当事者が合意したから何円でもよいわけでもありません。
税務評価額と売買価格の関係を見る →WHO SELLS TO WHOM
まず確認するのは
「誰から誰へ」です
個人から個人、個人から法人、親族間、役員・従業員への譲渡、少数株主からの買取、自己株式取得。同じ株式を同じ価格で動かしても、売主と買主の組み合わせによって課税関係が変わります。
株価を計算する前に、取引の関係を整理します。
非上場株式の税務が「誰から誰へ」で変わる理由を見る →TAX & FINANCE
税務評価とDCFが違っても、どちらかが間違いとは限りません
税務評価は課税関係を確認するためのもの。DCF等は会社や株式の経済価値を考えるためのものです。
必要なのは、一つを正解と決めることではなく、複数の評価結果と実際の取引価格の関係を読むことです。
税務評価とDCFの違いを見る →CASES
こんなときに
ご相談ください
ケースで考える「この株、いくらで売る?」 →SERVICE
株価を計算して
終わりではありません
誰が誰へ株式を動かすのかを確認し、必要な株価を特定します。
税務評価、必要に応じたDCF等、価格差の理由、税務上のリスクや説明材料を整理し、予定する取引価格について当事務所としての見解を示します。
サービス・料金を見る →FOR PROFESSIONALS
税理士・弁護士など
専門家の方へ
税務評価とDCF等を横断した検討、少数株主・価格決定案件の数値分析など、必要な範囲だけスポットで対応します。顧問先との関係を変える必要はありません。
専門家の方へ →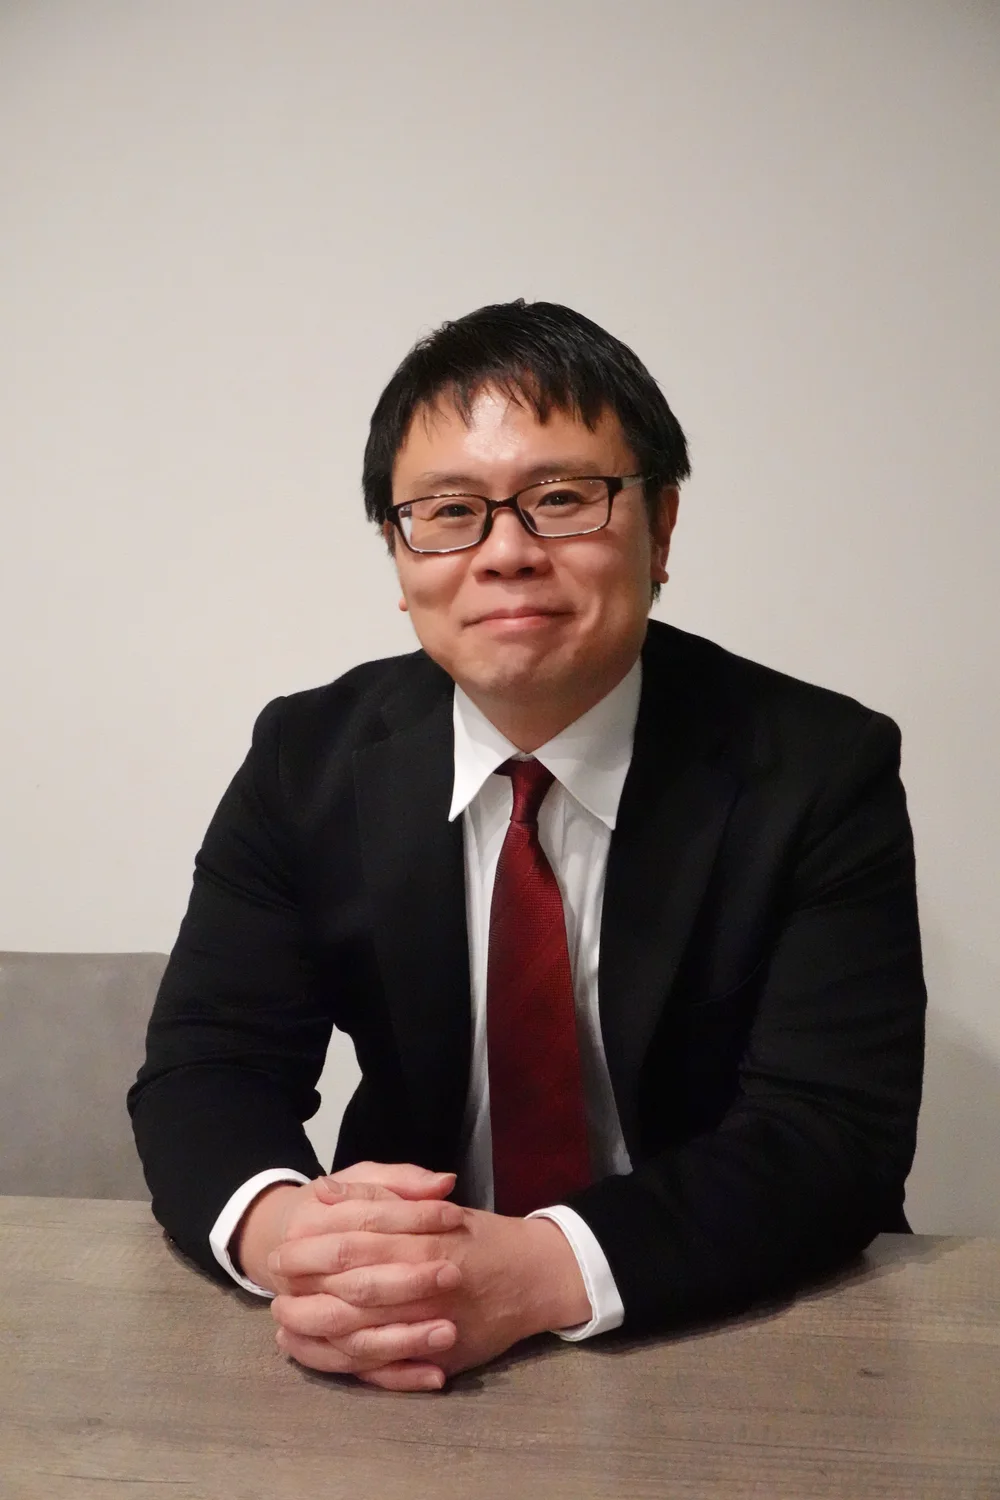
SPECIALIST
貝井 英則 公認会計士・税理士
税務評価、DCF等による企業価値評価、M&A、相続・事業承継の経験を踏まえ、複数の株価と実際の取引価格の関係を整理します。
担当者プロフィールを見る →CONTACT
この株を、この相手と、
この価格で動かしてよいのか
実際に取引する前に、複数の株価の関係を整理しませんか。
無料の初回打ち合わせを申し込む